Clínicas e hospitaisLucro Presumido
R$ 7,4 milhões
restituídos · IRPJ/CSLL
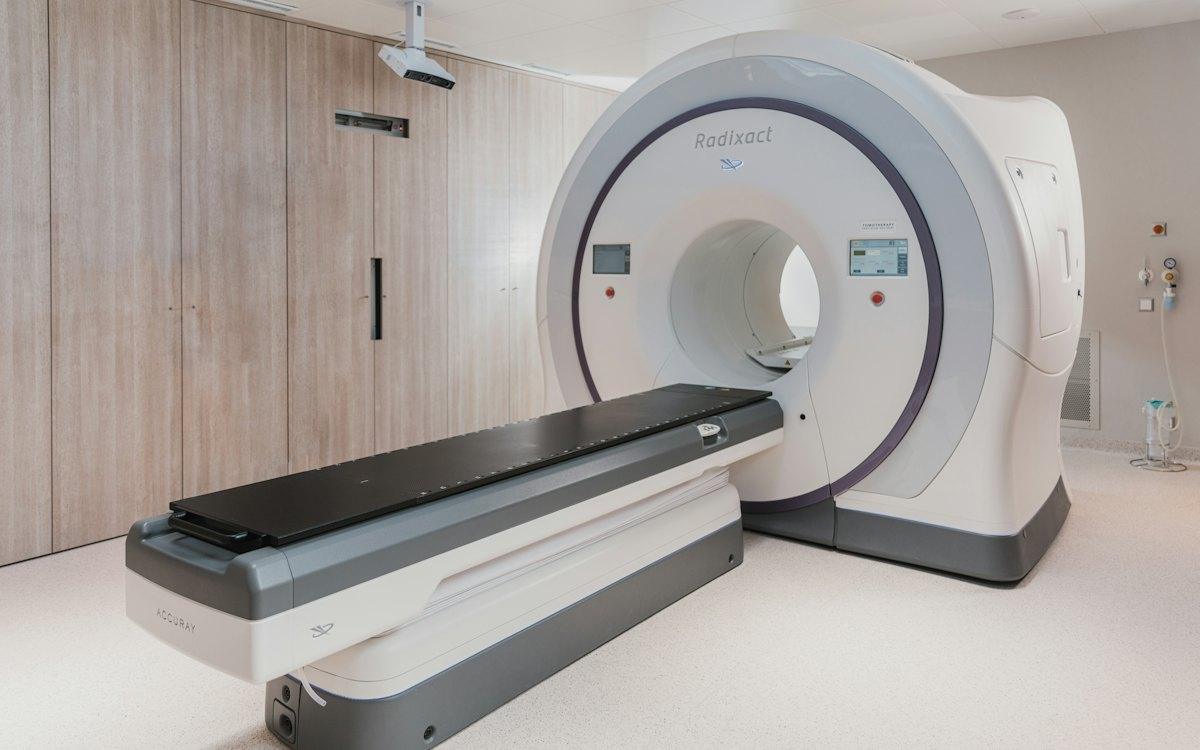
Clínica de diagnóstico por imagem
Equiparação hospitalar no IRPJ e na CSLL. Economia de R$ 1,5 milhão por ano daqui para frente.
Clínicas de imagem, laboratórios, centros cirúrgicos ambulatoriais e oncologia podem aplicar a presunção hospitalar no Lucro Presumido: 8% para o IRPJ e 12% para a CSLL, em vez de 32%. É uma das teses de maior retorno do país, e muitas clínicas elegíveis nunca aplicaram.
Regimes atendidos: Lucro Presumido (principal) · Lucro Real
Participação de cada origem no valor tipicamente recuperado no setor.
Cada oportunidade é quantificada no diagnóstico e classificada por risco no parecer técnico.
Serviços de diagnóstico, procedimentos e cirurgias ambulatoriais, prestados por sociedade empresária que cumpre as normas da Anvisa, podem usar a presunção hospitalar.
Lei 9.249/1995, art. 15, § 1º, III, a · STJ, REsp 1.116.399/BANo Lucro Real, materiais, medicamentos e manutenção dos equipamentos são insumos da prestação do serviço.
Lei 10.833/2003, art. 3º, IIExclusão de verbas indenizatórias da base das contribuições.
STJ, Temas 478 e 738 · STF, Tema 72Negociação de débitos inscritos com descontos e prazos longos.
Lei 13.988/2020Como ficou a conta em um caso real do setor, com a identidade do cliente preservada.
| IRPJ: presunção de 32% para 8% (R$ 20,4 mi/ano × 6,0% × 5 anos) | R$ 6.120.000,00 |
| CSLL: presunção de 32% para 12% (R$ 20,4 mi/ano × 1,8% × 5 anos) | R$ 1.836.000,00 |
| Total identificado | R$ 7.956.000,00 |
Além da restituição, a clínica passou a economizar cerca de R$ 1,59 milhão por ano. Valores antes da Selic.
Restituição, ressarcimento e compensação dos créditos identificados nos últimos 60 meses.
Saiba maisRenegociação de débitos inscritos com desconto sobre multas e juros e até 120 meses.
Saiba maisVerbas indenizatórias fora da base do INSS patronal, RAT e Sistema S.
Saiba maisEquiparação hospitalar no IRPJ e na CSLL. Economia de R$ 1,5 milhão por ano daqui para frente.
 Planejamento
No Real, o valor está nos créditos não aproveitados. No Presumido, nas receitas tributadas a mais. Veja como olhamos cada caso.
 Recuperação de créditos
O direito de recuperar tributos pagos a mais vence mês a mês. Entenda o prazo e como ele afeta o valor final.
 Folha de pagamento
O que a jurisprudência garante, o que não recomendamos e como a compensação cruzada acelera o retorno.
Diesel, Arla 32, pneus, manutenção e depreciação da frota geram crédito que costuma ficar para trás.
Ver oportunidadesCombustível é monofásico: na revenda, PIS e COFINS têm alíquota zero. Ainda assim, muito posto paga.
Ver oportunidadesAutopeças, cosméticos, bebidas, pneus, materiais de construção: o dinheiro está no cadastro dos produtos.
Ver oportunidadesMilhares de itens e dezenas de regimes: cesta básica, monofásicos, ICMS-ST e produção própria.
Ver oportunidadesDiagnóstico gratuito, feito a partir dos arquivos SPED dos últimos cinco anos. Diagnóstico completo em 1 semana, sob acordo de confidencialidade.